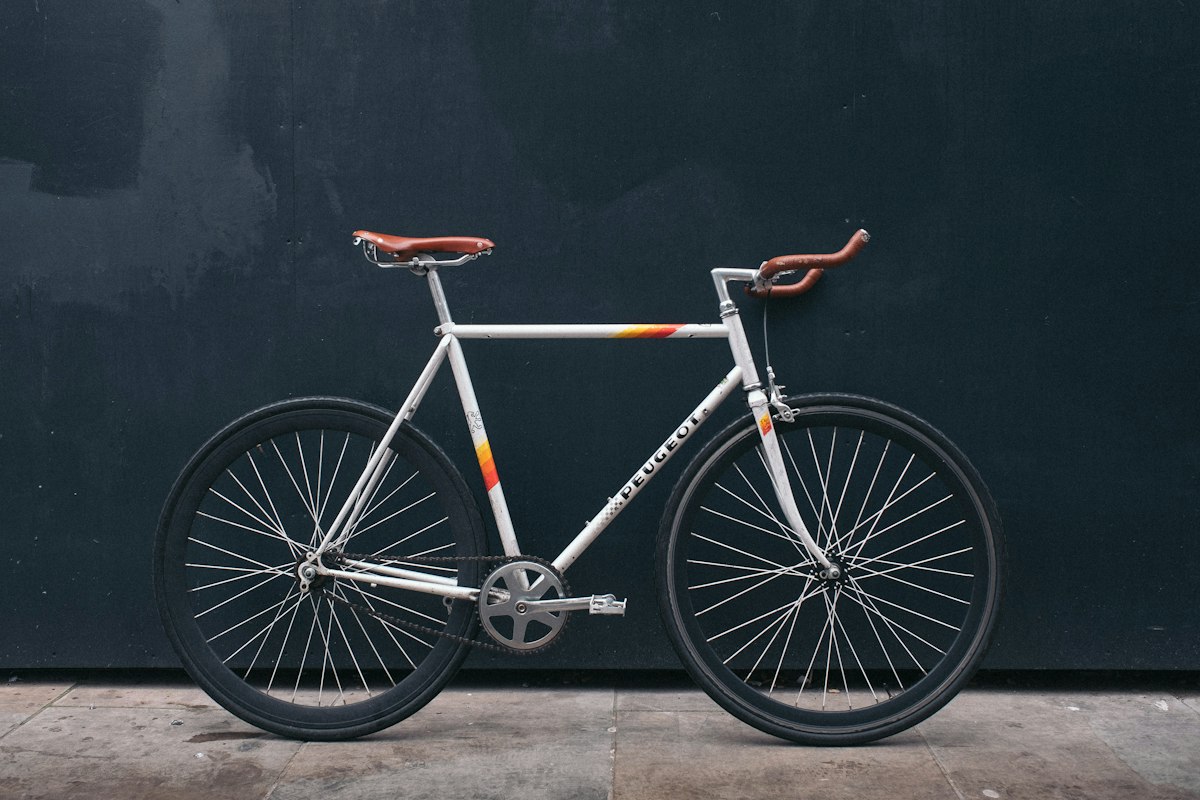
Bicicleta boa custa caro. Uma bike de estrada ou mountain bike intermediária passa facilmente dos R$ 8 mil. E ela circula em lugares onde ninguém está olhando.
O seguro de bike existe exatamente para isso: proteger um bem que custa caro e fica exposto.
O que cobre
- Roubo e furto da bike — a cobertura principal;
- Danos por acidente — quadro, rodas e componentes, conforme a apólice;
- Danos a terceiros — se você atingir alguém ou um veículo;
- Assistência — socorro e transporte da bike;
- Acidentes pessoais — cobertura para você, não só para o veículo.
As três perguntas antes de contratar
1. Onde vou usar? Uso urbano tem condições diferentes de uso esportivo. A apólice precisa cobrir o seu uso real.
2. Vou guardar onde? Casa, apartamento, garagem do prédio ou trabalho. O local de guarda influencia no preço e na aceitação.
3. Qual o valor da bike? Precisa estar documentado para não haver surpresa na indenização. Guarde nota fiscal, fotos e número do quadro.
O ponto que quase ninguém considera
Cobertura de danos a terceiros. Pedalar no trânsito envolve risco para você e para os outros. Se você bater em alguém ou num carro, a conta pode ser maior que o valor da própria bicicleta.
Duas formas de contratar
- Apólice anual: para quem pedala o ano inteiro;
- Cobertura por período: para viagens, competições ou épocas específicas.
Como contratar
Informamos modelo, valor, local de guarda e tipo de uso, e comparamos as opções entre as seguradoras parceiras. Você vê as coberturas e os valores abertos antes de decidir.
Pedala com frequência? Me chama no WhatsApp com o modelo e o valor da sua bike.